Paragraaf A Lokale heffingen
Inleiding
Terug naar navigatie - Paragraaf A Lokale heffingen - Inleiding Lokale heffingen zijn inkomsten die de gemeente ontvangt op grond van publiekrechtelijke regels. Doorgaans gaat het om belastingen, heffingen en retributies.
Onze gemeente heft:
• onroerendezaakbelasting (ozb)
• afvalstoffenheffing
• rioolheffing
• haven- en marktgelden
• lijkbezorgingsrechten
• leges
De Nota Lokale heffingen 2019, de kadernota en het coalitieakkoord 2026-2030 dienen als uitgangspunten voor 2027. Deze uitgangspunten zijn vertaald in de begroting 2027.
Ontwikkelingen 2027
Terug naar navigatie - Paragraaf A Lokale heffingen - Ontwikkelingen 2027Lokale heffingen
Bij de raming van de opbrengsten voor 2027 zijn de bandbreedtes uit de Nota Lokale Heffingen 2019 het uitgangspunt. Voor de begroting 2027 is de geraamde OZB-opbrengst van 2026 als basis genomen. Voor de begroting 2027 is deze opbrengst verhoogd met de reguliere areaaluitbreiding en de indexering van 2,7%. Om de geraamde OZB-opbrengst in 2027 te realiseren, worden de drie OZB-tarieven – eigenarenbelasting woningen, eigenarenbelasting niet-woningen en gebruikersbelasting niet-woningen – aangepast aan de verwachte ontwikkeling van de WOZ-waarden. Omdat voor 2027 een stijging van het waardeniveau wordt verwacht, kunnen de OZB-tarieven naar verwachting worden verlaagd.
Bij alle overige heffingen wordt uitgegaan van de kostendekkendheid uit de nota lokale heffingen 2019 of besluiten die daarna genomen zijn.. Om de gewenste kostendekkingspercentages te bereiken, is de trendmatige verhoging voor een aantal heffingen niet voldoende. De opbrengsten uit de afvalstoffenheffing, lijkbezorgingsrechten, havengelden en marktgelden moeten daarom meer dan trendmatig stijgen. In de belastingvoorstellen voor 2027 worden de definitieve tarieven en kostendekkingspercentages uitgewerkt.
Wet WOZ
Voor belastingjaar 2027 worden de WOZ-waarden vastgesteld naar waardepeildatum 1 januari 2026. De Waarderingskamer verwacht dat de WOZ-waarden van woningen landelijk gemiddeld met circa 5,5% tot 7,5% stijgen. De uiteindelijke waardeontwikkeling binnen Krimpen aan den IJssel kan hiervan afwijken.
Een stijging van de WOZ-waarden leidt niet automatisch tot een evenredige stijging van de OZB-opbrengst. Om de geraamde OZB-opbrengst te realiseren, worden de OZB-tarieven aangepast aan de feitelijke waardeontwikkeling.
Afvalstoffenheffing
In juni 2025 heeft de raad besloten om per 2026 een tarief voor restafval in te voeren. De afvalstoffenheffing bestaat sindsdien uit een vast en een variabel deel.
Vanwege de nog lopende evaluatie van het restafvaltarief vinden wij het niet verantwoord om in 2027 vast te houden aan volledige kostendekking. We kiezen ervoor om de ontwikkeling van het variabele deel aan te sluiten bij het door de raad in juni 2025 vastgestelde ingroeimodel. Het tarief voor een ontgrendeling van een ondergrondse restafvalcontainer stijgt van € 1,00 in 2026 naar € 1,50 in 2027. Voor een lediging van een minicontainer van 140 liter stijgt het tarief van € 2,35 naar € 3,50 en voor een minicontainer van 240 liter van € 4,00 naar € 6,00. Het vaste deel wordt trendmatig verhoogd. Daarmee is de afvalexploitatie niet volledig kostendekkend. Het resterende tekort (€ 550.000) wordt in 2027 eenmalig gedekt uit de Vrije Reserve. De definitieve tarieven voor het vaste en variabele deel worden opgenomen in de belastingvoorstellen voor 2027.
Lijkbezorgingsrechten
Voor de lijkbezorgingsrechten wordt in 2027 uitgegaan van 100% kostendekkendheid. Daarmee wordt de stapsgewijze verhoging van de kostendekkendheid uit de afgelopen jaren voortgezet. Voor 2026 werd nog uitgegaan van een kostendekkendheid van 95%.
Om in 2027 volledige kostendekkendheid te bereiken, is een aanzienlijke verhoging van de tarieven noodzakelijk. Dit hangt vooral samen met een actualisatie van de kosten die aan de exploitatie van de gemeentelijke begraafplaatsen worden toegerekend en de lagere inkomstenverwachting vanwege dalende volumes. De stijging gaat daarmee verder dan de reguliere indexering. De financiële uitwerking hiervan wordt toegelicht bij het overzicht van baten, lasten en kostendekkendheid.
Haven- en marktgelden
Voor zowel de havengelden als de marktgelden is in 2027 een hogere opbrengst nodig om de kostendekkendheid binnen de in de Nota Lokale Heffingen 2019 vastgestelde bandbreedtes te houden. De benodigde stijging is hoger dan de reguliere indexering en hangt samen met de ontwikkeling van de aan deze heffingen toegerekende lasten. De definitieve tarieven worden opgenomen in de belastingvoorstellen voor 2027.
Leges
De legestarieven worden overeenkomstig de begrotingsrichtlijn met 2,7% verhoogd. Een aantal tarieven uit hoofdstuk 1 van de tarieventabel vormt hierop een uitzondering. Voor deze tarieven geldt een wettelijk maximum en het gemeentelijke tarief is al gelijk aan dit maximum.
De Legesverordening en de bijbehorende tarieventabel 2027 worden gebaseerd op de modelverordening van de VNG. Daarbij worden eventuele wijzigingen in wet- en regelgeving en verdere ontwikkelingen rond de Omgevingswet verwerkt.
Kwijtschelding
Kwijtschelding wordt verleend als een belastingschuldige voldoet aan de daarvoor geldende inkomens- en vermogensnormen. Ook in 2027 maakt de gemeente gebruik van de wettelijke beleidsruimte om de vermogensnorm te verruimen. Hierdoor kunnen inwoners met een laag inkomen en een beperkt vermogen in aanmerking komen voor kwijtschelding.
In 2026 is het aantal aanvragen om kwijtschelding sterk toegenomen. Waar voorheen circa 350 aanvragen per jaar werden ontvangen, zijn dit er in 2026 circa 700. Ook het aantal toegekende verzoeken is gestegen, van circa 300 naar 450.
Naar verwachting hangt deze stijging voor een belangrijk deel samen met de gewijzigde wijze van heffing. Vanaf 2026 legt de gemeente de afvalstoffenheffing zelf rechtstreeks op aan gebruikers. Voorheen liep deze gebruikersheffing mee met de afrekening van Oasen N.V. Hierdoor schrijft de gemeente vanaf 2026 rechtstreeks een bredere groep belastingplichtigen aan. Dit leidt naar verwachting ook tot een groter aantal inwoners dat bij de gemeente een verzoek om kwijtschelding indient.
Lokale heffingen
Terug naar navigatie - Paragraaf A Lokale heffingen - Lokale heffingenOverzicht baten en lasten
Conform artikel 10 van het Besluit begroting en verantwoording provincies en gemeenten (BBV) bevat de paragraaf Lokale heffingen een overzicht van de baten en lasten van de heffingen waarbij kosten worden verhaald. De kostendekkendheid van deze heffingen wordt jaarlijks opnieuw berekend, met inachtneming van de uitgangspunten van het BBV. De uitkomsten van deze berekeningen worden betrokken bij het bepalen van de tarieven en de geraamde opbrengsten. In de Nota Lokale Heffingen 2019 zijn voor de verschillende heffingen bandbreedtes voor de kostendekkendheid vastgesteld. In de begroting 2027 blijven de geraamde kostendekkingspercentages binnen deze bandbreedtes.
Hieronder wordt per heffing inzicht gegeven in de geraamde baten en lasten en het daaruit voortvloeiende kostendekkingspercentage. Vervolgens wordt per heffing een nadere toelichting gegeven op de opbouw van de baten en lasten en de ontwikkeling van de kostendekkendheid.
Lokale heffingen |
Rekening |
Begroting |
Begroting |
|---|---|---|---|
2025 |
2026 |
2027 |
|
Onroerendezaakbelasting |
6.502 |
6.696 |
6.934 |
Afvalstoffenheffing |
5.817 |
5.902 |
5.937 |
Rioolheffing |
4.098 |
4.332 |
4.434 |
Haven- en marktgelden |
149 |
152 |
147 |
Lijkbezorgingsrechten |
669 |
682 |
1.008 |
Leges, overig |
1.184 |
1.433 |
1.666 |
Totaal lokale heffingen |
18.420 |
19.197 |
20.125 |
Opbrengsten
Terug naar navigatie - Paragraaf A Lokale heffingen - OpbrengstenHieronder worden de diverse heffingen weergegeven.
Onroerende zaakbelastingen
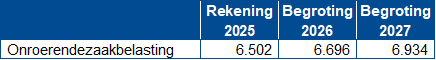
Voor de begroting is als ozb-opbrengst het volume uit 2026 geraamd en verhoogd met de reguliere gebiedsuitbreiding. Daarnaast vindt een verhoging van het ozb-volume plaats met de index van 2,7%. Dit alles geeft het volgende beeld:
Afvalstoffenheffing
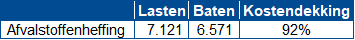
In de Nota Lokale Heffingen 2019 is voor de afvalstoffenheffing een bandbreedte voor de kostendekkendheid vastgesteld van 90% tot 100%. Sinds de begroting 2021 wordt uitgegaan van maximale kostendekkendheid.
De directe kosten binnen het taakveld afval worden volledig aan de afvalstoffenheffing toegerekend. Daarnaast wordt 25% van de kosten voor straatvegen toegerekend, omdat deze activiteit mede bijdraagt aan het inzamelen en verwerken van huishoudelijk afval.
Voor 2027 zijn de baten en lasten geraamd op basis van de meest actuele inzichten en de eerste ervaringen met het restafvaltarief. Bij de raming van de baten wordt rekening gehouden met het aantal aanbiedingen van restafval en de daarmee samenhangende opbrengsten uit het variabele tarief. De werkelijke opbrengsten zijn mede afhankelijk van het aanbiedgedrag van huishoudens. Hierdoor blijft sprake van enige onzekerheid in de raming.
De opbrengsten in deze begroting zijn gebaseerd op verhoging van het vaste tarief met de trend (2,7%) en een oploop van het tarief per klepbeweging van € 1 naar € 1,50. Dit sluit aan bij het amendement van 26 juni 2025. Door deze keuze resteert in 2027 een tekort op de afvalexploitatie van naar verwachting € 550.000. Dit dekken wij eenmalig uit de Vrije Reserve en wordt dus niet in 2027 niet in het tarief verwerkt.
Voor 2027 leidt dit tot het volgende beeld:
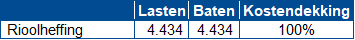
Rioolheffing
In de Nota Lokale Heffingen 2019 is voor de rioolheffing een bandbreedte voor de kostendekkendheid vastgesteld van 90% tot 100%. Sinds de begroting 2021 is gekozen voor maximale kostendekking. Om in 2027 de kostendekking op 100% te houden moet de rioolheffing met 2,3% worden verhoogd. De directe kosten binnen het taakveld riolering worden volledig aan de rioolheffing toegerekend. Daarnaast wordt 25% van de kosten voor straatvegen en onkruidbestrijding aan de rioolexploitatie toegerekend. Van de kosten voor het onderhoud aan binnenwater en beschoeiingen wordt 20% toegerekend. Deze activiteiten dragen mede bij aan het functioneren van de gemeentelijke watertaken. De lasten voor de gemeentelijke watertaken nemen onder meer toe door maatregelen op het gebied van klimaatadaptatie. Voor 2027 wordt opnieuw uitgegaan van 100% kostendekkendheid. De ontwikkeling van de lasten wordt betrokken bij het bepalen van de tarieven voor 2027.
In Krimpen aan den IJssel wordt de rioolheffing geheven van zowel eigenaren als gebruikers. De eigenaar wordt belast voor het hebben van een aansluiting op de gemeentelijke riolering. De gebruiker wordt belast naar de hoeveelheid water die vanuit het perceel wordt afgevoerd.
Voor 2027 leidt dit tot het volgende beeld:
Havengelden
In de Nota Lokale Heffingen 2019 is voor de havengelden een bandbreedte voor de kostendekkendheid vastgesteld van 75% tot 100%. De tarieven worden jaarlijks beoordeeld aan de hand van de ontwikkeling van de lasten en de gewenste kostendekkendheid. Voor 2027 is een verhoging van 9,5% nodig om de kostendekking binnen de bandbreedte te houden. Deze stijging wordt veroorzaakt door nieuwe afschrijvingslasten vanaf 2027 welke samenhangen met de vervanging en verzwaring van de elektrakasten in de haven.
Voor 2027 leidt dit tot het volgende beeld:
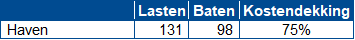
Het bovenstaande kostendekkingspercentage valt binnen de vastgestelde bandbreedte.
Marktgelden
In de Nota Lokale Heffingen 2019 is voor de marktgelden een bandbreedte voor de kostendekkendheid vastgesteld van 80% tot 100%. De tarieven worden jaarlijks beoordeeld aan de hand van de ontwikkeling van de lasten en de gewenste kostendekkendheid. Voor 2027 is een verhoging van 5,7% nodig om de kostendekking binnen de bandbreedte te houden. Deze stijging wordt voornamelijk veroorzaakt door de toerekening van de overheadslasten. Daarnaast nemen de lasten voor elektra beperkt toe.
Om de kostendekkendheid binnen de vastgestelde bandbreedte te houden, is voor 2027 daarom een hogere opbrengst uit de marktgelden nodig.
Voor 2027 leidt dit tot het volgende beeld:
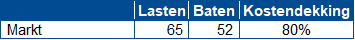
Het bovenstaande kostendekkingspercentage valt binnen de vastgestelde bandbreedte .
Lijkbezorgingsrechten
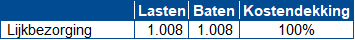
De lasten voor de gemeentelijke begraafplaatsen zijn voor 2027 geactualiseerd en nemen ten opzichte van de begroting 2026 aanzienlijk toe. Dit komt onder andere door de benodigde storting voor onderhoud aan kapitaalgoederen op de Tiendweg en IJsseldijk, werkzaamheden voor het delven van graven op Waalhoven en IJsseldijk en hogere lasten voor het ruimen van graven. Om deze lasten in 2027 volledig te dekken, is een aanzienlijke verhoging van de opbrengsten uit de lijkbezorgingsrechten noodzakelijk. Dit betreft een stijging van 47,6%.
Voor 2027 leidt dit tot het volgende beeld:
Legesverordening
Voor de leges geldt als uitgangspunt dat de geraamde baten niet hoger mogen zijn dan de geraamde lasten die aan de dienstverlening worden toegerekend. De kostendekkendheid van de Legesverordening bedraagt daarmee maximaal 100%. De leges voor activiteiten in de fysieke leefomgeving vormen een belangrijk onderdeel van de totale legesopbrengsten. De hoogte van deze opbrengsten kan van jaar tot jaar fluctueren en is onder meer afhankelijk van het aantal en de omvang van de aanvragen en van het bouwprogramma. Hierdoor kan ook de kostendekkendheid per onderdeel jaarlijks verschillen. Sinds de inwerkingtreding van de Omgevingswet en de Wet kwaliteitsborging voor het bouwen is de heffing van leges voor bouwactiviteiten gewijzigd. Bij de tariefstelling wordt rekening gehouden met de werkzaamheden die de gemeente bij de verschillende activiteiten daadwerkelijk uitvoert. De ontwikkelingen in wet- en regelgeving worden jaarlijks verwerkt in de Legesverordening en de bijbehorende tarieventabel.
De kostendekkendheid wordt zowel per onderdeel van de Legesverordening als voor de verordening als geheel inzichtelijk gemaakt.
Voor 2027 leidt dit tot het volgende beeld:
Paragraaf |
Omschrijving |
Lasten |
Baten |
Kostendekking |
|---|---|---|---|---|
Paragraaf 1.1 |
Burgerlijke stand |
51 |
38 |
76% |
Paragraaf 1.2 |
Reisdocumenten en Nederlandse identiteitskaart |
643 |
506 |
79% |
Paragraaf 1.3 |
Rijbewijzen |
171 |
132 |
77% |
Paragraaf 1.4 |
Verstrekkingen in het kader van de basisregistratie persoonsgegevens |
7 |
3 |
37% |
Paragraaf 1.5 |
Bestuursstukken |
|||
Paragraaf 1.6 |
Vastgoedinformatie |
|||
Paragraaf 1.7 |
Overige publiekszaken |
17 |
6 |
36% |
Paragraaf 1.8 |
Gemeentearchief |
|||
Paragraaf 1.9 |
Bijzondere wetten |
22 |
5 |
23% |
Paragraaf 1.10 |
Diversen |
|||
Paragraaf 2.1 |
Algemene bepalingen |
|||
Paragraaf 2.2 |
Voorfase |
|||
Paragraaf 2.3 |
Activiteiten met betrekking tot bouwwerken |
930 |
840 |
90% |
Paragraaf 2.4 |
Activiteiten met betrekking tot cultureel erfgoed en werelderfgoed |
|||
Paragraaf 2.5 |
Milieubelastende activiteiten |
51 |
18 |
35% |
Paragraaf 2.6 |
Lozingsactiviteiten |
|||
Paragraaf 2.7 |
Aanlegactiviteiten |
2 |
20% |
|
Paragraaf 2.8 |
Overige activiteiten |
41% |
||
Paragraaf 2.9 |
Maatwerkvoorschriften |
|||
Paragraaf 2.10 |
Gelijkwaardigheid |
|||
Paragraaf 2.11 |
Overige tarieven |
1 |
46% |
|
Paragraaf 2.12 |
Modaliteiten |
29 |
21 |
72% |
Paragraaf 2.13 |
Vermindering |
|||
Paragraaf 2.14 |
Teruggaaf |
35% |
||
Paragraaf 3.1 |
Horeca |
26 |
3 |
12% |
Paragraaf 3.2 |
Seksbedrijven |
|||
Paragraaf 3.3 |
Winkeltijdenwet |
|||
Paragraaf 3.4 |
Organiseren evenement of markt |
9 |
1 |
11% |
Paragraaf 3.5 |
Standplaatsen |
|||
Paragraaf 3.6 |
Kinderopvang |
|||
Paragraaf 3.7 |
In dit hoofdstuk niet benoemd besluit |
|||
Totaal |
1.959 |
1.573 |
80% |
Lastendruk
Terug naar navigatie - Paragraaf A Lokale heffingen - LastendrukOp basis van de nieuwe tarieven berekenen we voor een aantal situaties de lastendruk voor 2027. In deze situaties is geen rekening gehouden met een wijziging van de WOZ-waarde van de woning. Deze is moeilijk te voorspellen en niet voor iedereen gelijk.
In paragraaf B Weerstandsvermogen en risicobeheersing is het kengetal belastingcapaciteit opgenomen.
Lastendruk 1 persoonshuishouden |
Huur/koop |
Onderdeel |
2026 |
2027 |
% effect |
Bedrag |
|---|---|---|---|---|---|---|
Een woning met een WOZ-waarde van € 300.000, bewoond door 1 persoon; het waterverbruik is 45 m3. |
huur |
Rioolheffing, het gebruikersdeel |
82,08 |
83,52 |
1,75% |
1,44 |
Afvalstoffenheffing, vast deel |
390,00 |
400,55 |
2,71% |
10,55 |
||
Afvalstoffenheffing, variabel deel (20x) |
20,00 |
30,00 |
50,00% |
10,00 |
||
Totale lastendruk per jaar |
492,08 |
514,07 |
4,47% |
21,99 |
||
koop |
Rioolheffing, het gebruikersdeel |
82,08 |
83,52 |
1,75% |
1,44 |
|
Rioolheffing, het eigenarendeel |
197,52 |
200,75 |
1,64% |
3,23 |
||
Afvalstoffenheffing, vast deel |
390,00 |
400,55 |
2,71% |
10,55 |
||
Afvalstoffenheffing, variabel deel (20x) |
20,00 |
30,00 |
50,00% |
10,00 |
||
Onroerendezaakbelasting |
236,70 |
243,09 |
2,70% |
6,39 |
||
Totale lastendruk per jaar |
926,30 |
957,91 |
3,41% |
31,61 |
||
Lastendruk 2 persoonshuishouden |
Huur/koop |
Onderdeel |
2026 |
2027 |
% effect |
Bedrag |
Een woning met een WOZ-waarde van € 450.000, bewoond door 2 personen het waterverbruik is 90 m3. |
huur |
Rioolheffing, het gebruikersdeel |
82,08 |
83,52 |
1,75% |
1,44 |
Afvalstoffenheffing, vast deel |
390,00 |
400,55 |
2,71% |
10,55 |
||
Afvalstoffenheffing, variabel deel (30x) |
30,00 |
45,00 |
50,00% |
15,00 |
||
Totale lastendruk per jaar |
502,08 |
529,07 |
5,38% |
26,99 |
||
koop |
Rioolheffing, het gebruikersdeel |
82,08 |
83,52 |
1,75% |
1,44 |
|
Rioolheffing, het eigenarendeel |
197,52 |
200,75 |
1,64% |
3,23 |
||
Afvalstoffenheffing, vast deel |
390,00 |
400,55 |
2,71% |
10,55 |
||
Afvalstoffenheffing, variabel deel (30x) |
30,00 |
45,00 |
50,00% |
15,00 |
||
Onroerendezaakbelasting |
355,05 |
364,64 |
2,70% |
9,59 |
||
Totale lastendruk per jaar |
1.054,65 |
1.094,46 |
3,77% |
39,81 |
||
Lastendruk meerpersoonshuishouden |
Huur/koop |
Onderdeel |
2026 |
2027 |
% effect |
Bedrag |
Een woning met een WOZ-waarde van €600.000, bewoond door meer dan 2 personen het waterverbruik is 150 m3. |
huur |
Rioolheffing, het gebruikersdeel |
164,16 |
167,04 |
1,75% |
2,88 |
Afvalstoffenheffing, vast deel |
390,00 |
400,55 |
2,71% |
10,55 |
||
Afvalstoffenheffing, variabel deel (50x) |
50,00 |
75,00 |
50,00% |
25,00 |
||
Totale lastendruk per jaar |
604,16 |
642,59 |
6,36% |
38,43 |
||
koop |
Rioolheffing, het gebruikersdeel |
164,16 |
167,04 |
1,75% |
2,88 |
|
Rioolheffing, het eigenarendeel |
197,52 |
200,75 |
1,64% |
3,23 |
||
Afvalstoffenheffing, vast deel |
390,00 |
400,55 |
2,71% |
10,55 |
||
Afvalstoffenheffing, variabel deel (50x) |
50,00 |
75,00 |
50,00% |
25,00 |
||
Onroerendezaakbelasting |
473,40 |
486,18 |
2,70% |
12,78 |
||
Totale lastendruk per jaar |
1.275,08 |
1.329,52 |
4,27% |
54,44 |
Kwijtschelding
Terug naar navigatie - Paragraaf A Lokale heffingen - KwijtscheldingInwoners met onvoldoende financiële draagkracht kunnen onder voorwaarden gehele of gedeeltelijke kwijtschelding van gemeentelijke belastingen krijgen. De landelijke regels voor kwijtschelding zijn vastgelegd in de Invorderingswet 1990 en de daarop gebaseerde regelgeving. Het gemeentelijke beleid is verder uitgewerkt in de Verordening kwijtschelding gemeentelijke belastingen 2023, die door de gemeenteraad op 15 december 2022 is vastgesteld.
Bij de raming voor 2027 wordt rekening gehouden met de ontwikkeling van het aantal aanvragen en toekenningen. In 2026 is het aantal aanvragen sterk toegenomen. Waar voorheen circa 350 aanvragen werden ontvangen, zijn dit er in 2026 circa 700. Ook het aantal toegekende verzoeken is gestegen, van circa 300 naar circa 450.
Op basis van deze ontwikkeling wordt voor 2027 rekening gehouden met een structureel hoger aantal toekenningen dan in voorgaande jaren.
Het volgende overzicht laat de financiële ontwikkeling zien, waarbij de kolom 2026 al is bijgesteld gedurende het jaar:
Kwijtscheldingen |
Rekening |
Begroting |
Begroting |
|---|---|---|---|
2025 |
2026 |
2027 |
|
Afvalstoffenheffing |
131 |
190 |
194 |
Rioolheffing |
31 |
36 |
37 |
Totaal kwijtscheldingen |
162 |
226 |
231 |
Woonlasten (vergelijking met omliggende gemeenten)
Terug naar navigatie - Paragraaf A Lokale heffingen - Woonlasten (vergelijking met omliggende gemeenten)Het Centrum voor Onderzoek van de Economie van de Lagere Overheden (COELO) geeft inzicht in de woonlasten per gemeente en de posities die de gemeenten ten opzichte van elkaar innemen in Nederland. Hierbij geldt dat nummer 1 de goedkoopste gemeente is. In 2026 staat Krimpen aan den IJssel op plaats 255 van de 342 (deel)gemeenten. In 2025 nam Krimpen aan den IJssel nog een 307e plaats in van de 342 gemeenten. De reden voor deze verbetering was het lagere tarief voor de afvalstoffenheffing.
Wat betreft de omringende gemeenten zijn de woonlasten als volgt (peiljaar 2026):
Vergelijking woonlasten per gemeente |
Netto woonlast |
Rangnummer |
|---|---|---|
gemeente |
(duur->goedkoop) |
COELO |
Gouda |
1383 |
322 |
Krimpen aan den IJssel |
1184 |
255 |
Zuidplas |
1141 |
228 |
Rotterdam |
1128 |
216 |
Krimpenerwaard |
1064 |
158 |
Capelle aan den IJssel |
885 |
19 |